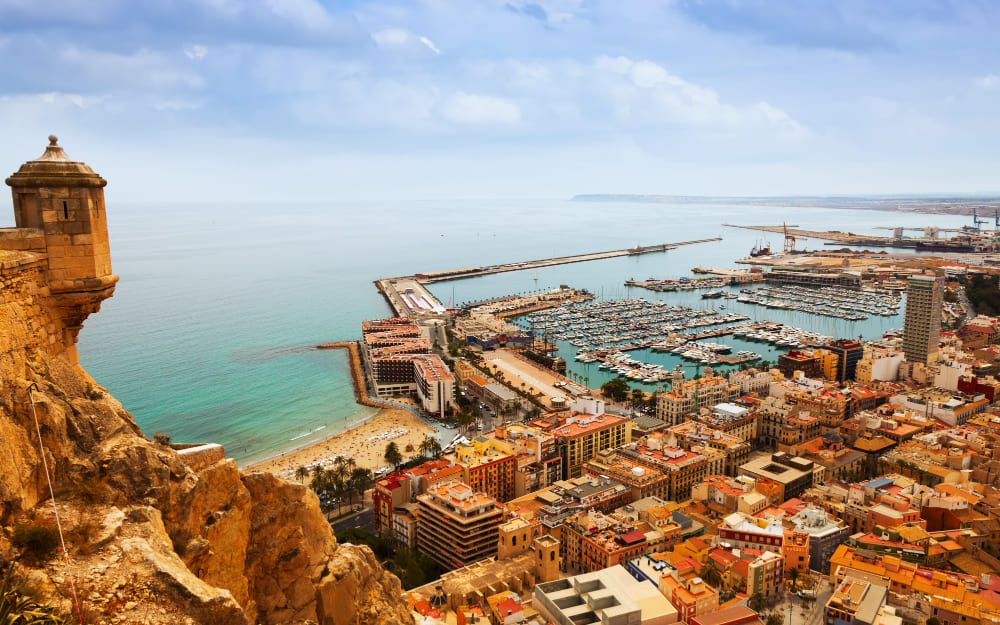


El mercado inmobiliario alicantino atraviesa un momento de especial dinamismo. La combinación entre compradores locales, demanda procedente de otras comunidades y una presencia extranjera muy superior a la que se registra en buena parte de España mantiene una presión considerable sobre la vivienda disponible. Alicante lleva años ocupando una posición singular dentro del mercado residencial español, pero la evolución reciente de los precios confirma que el interés por adquirir una propiedad continúa siendo elevado tanto en la capital como en numerosos municipios de la provincia.
Los datos permiten apreciar con claridad esa evolución. Según idealista, el precio anunciado de la vivienda en la provincia alcanzó en agosto de 2026 los 2.759 euros por metro cuadrado, un 7,1% más que un año antes y el valor más alto registrado en su serie en ese momento. En Alicante ciudad la tendencia era muy similar, con 2.721 euros por metro cuadrado y un incremento interanual del 6,8%. Estas cifras no significan que todas las viviendas se hayan encarecido de la misma manera, pero sí reflejan un mercado en el que la demanda sigue encontrándose con una oferta que tiene dificultades para responder con la misma intensidad.
Parte del atractivo alicantino reside en que no existe un único perfil de comprador ni una sola razón para buscar vivienda. En una misma provincia conviven quienes necesitan una residencia habitual, personas interesadas en disponer de una vivienda para determinadas épocas del año, familias que se trasladan desde otros territorios y compradores internacionales que buscan establecerse de manera permanente o pasar largas temporadas junto al Mediterráneo. Esa diversidad amplía considerablemente la base de la demanda y hace que el interés no dependa exclusivamente de la evolución económica de una única zona.
Una demanda que se extiende por toda la provincia
Alicante capital representa una parte importante de este movimiento porque reúne características propias de una ciudad de tamaño considerable con el atractivo de una ubicación costera. La presencia de servicios, comercio, oferta universitaria, conexiones de transporte, zonas de playa y distintos tipos de barrios permite que el mercado responda a necesidades muy diferentes. No busca lo mismo quien quiere instalarse cerca del centro que una familia interesada en determinadas áreas residenciales o alguien que prioriza la proximidad al mar, y esa variedad contribuye a repartir el interés por distintas partes de la ciudad.
Las diferencias entre zonas son, de hecho, muy apreciables. En agosto de 2026, el precio anunciado en el centro de Alicante alcanzaba los 3.651 euros por metro cuadrado, mientras que Playa de San Juan-El Cabo se situaba en 3.859 euros. Otros distritos permanecían claramente por debajo, aunque algunos estaban experimentando incrementos interanuales mucho más intensos. Los Ángeles-Tómbola-San Nicolás, por ejemplo, registraba una subida del 18,4%, mientras que Virgen del Remedio-Juan XXIII alcanzaba el 23,1%. El interés inmobiliario no se limita, por tanto, a los enclaves tradicionalmente más caros, sino que también alcanza zonas en las que los compradores buscan alternativas a los precios más elevados.
Al salir de la capital, el mapa se vuelve todavía más diverso. La Costa Blanca reúne mercados residenciales con características muy distintas, desde grandes núcleos turísticos hasta municipios de menor tamaño que han ido desarrollando importantes áreas residenciales. Benidorm, Torrevieja, Dénia, Jávea, Calpe, Altea o distintos municipios de la Vega Baja forman parte de una provincia en la que la relación entre vivienda y litoral tiene una enorme importancia, pero donde también existe actividad inmobiliaria en localidades del interior.
Esta variedad permite que Alicante mantenga opciones dirigidas a presupuestos y preferencias muy diferentes. Mientras determinadas zonas costeras alcanzan precios elevados por su localización y por la intensidad de la demanda, otras localidades continúan ofreciendo valores sensiblemente inferiores. Esa amplitud favorece que los compradores puedan desplazarse entre municipios cuando el precio de una zona concreta deja de ajustarse a sus posibilidades, extendiendo progresivamente la presión hacia mercados cercanos.
El comprador extranjero mantiene un peso excepcional
Una de las características que más diferencia a Alicante de otros mercados inmobiliarios españoles es la presencia internacional. Los datos del Colegio de Registradores muestran que, en el periodo interanual correspondiente al primer trimestre de 2026, los compradores extranjeros protagonizaron el 43,53% de las compraventas de vivienda realizadas en la provincia. Se trata de una proporción extraordinariamente alta que ayuda a comprender por qué la evolución del mercado alicantino no puede analizarse únicamente desde la demanda residencial española.
Esta presencia internacional se ha consolidado durante años y abarca perfiles muy diferentes. Algunos compradores buscan una residencia asociada a estancias temporales, mientras que otros convierten Alicante en su lugar de residencia habitual. También existe una demanda vinculada a trabajadores que pueden desarrollar su actividad a distancia, jubilados que deciden trasladarse y familias que buscan establecerse en España manteniendo conexiones con sus países de origen.
El atractivo climático y costero influye, pero por sí solo no explica toda la capacidad de atracción. La provincia dispone de una extensa red de municipios con servicios desarrollados alrededor de una población internacional estable, además de conexiones aéreas que facilitan los desplazamientos hacia numerosos destinos europeos. A ello se suma una oferta residencial extremadamente variada, desde apartamentos urbanos hasta viviendas situadas en urbanizaciones o propiedades independientes en municipios costeros.
Esa combinación hace que la demanda extranjera tenga efectos especialmente visibles en determinados mercados locales. Algunas zonas pueden responder más a las dinámicas internacionales que a las estrictamente provinciales, de modo que los precios no dependen exclusivamente de la capacidad adquisitiva de los residentes del entorno. Esta circunstancia añade competencia por determinados tipos de vivienda y ayuda a explicar las diferencias que existen incluso entre municipios relativamente próximos.
Los precios reflejan una competencia creciente por la vivienda
Cuando el número de personas interesadas aumenta con mayor rapidez que las propiedades disponibles, el efecto acaba apareciendo en los precios. La provincia alcanzaba en septiembre de 2026 una valoración media anunciada de 2.846 euros por metro cuadrado, un 8,7% superior a la de un año antes, según los datos de idealista. Aunque los precios de oferta no equivalen necesariamente a los importes finales de las operaciones, su evolución permite observar la dirección en la que se está moviendo el mercado.
El encarecimiento introduce además cambios en las decisiones de compra. Quienes inicialmente concentran su búsqueda en un barrio o municipio concreto pueden empezar a valorar áreas próximas cuando comprueban que las viviendas disponibles superan su presupuesto. De esta manera, el aumento de precios en los enclaves más demandados puede trasladar progresivamente el interés hacia otras zonas, generando nuevos focos de actividad inmobiliaria.
La propia ciudad de Alicante ofrece un buen ejemplo de esta evolución, tal y como nos muestran los asesores inmobiliarios de Mar & Golf Homes, quienes nos cuentan que mientras los barrios próximos al centro o al litoral mantienen valores elevados, otras áreas tradicionalmente más asequibles están registrando incrementos porcentuales significativos. Esto no implica que vayan a igualar sus precios, pero sí que la búsqueda de alternativas puede modificar gradualmente el comportamiento de zonas que hasta hace pocos años ocupaban una posición secundaria para determinados compradores.
La situación obliga, por tanto, a analizar cada operación con una perspectiva mucho más local. Hablar del precio medio de Alicante resulta útil para entender la tendencia general, pero las diferencias entre municipios, barrios, tipologías de vivienda y estados de conservación pueden ser muy amplias. Dos propiedades situadas a pocos kilómetros pueden responder a mercados completamente distintos, especialmente cuando una de ellas se encuentra en un enclave turístico consolidado y la otra en una zona eminentemente residencial.
Una provincia con varios mercados funcionando al mismo tiempo
Esta diversidad es precisamente una de las claves para entender el creciente interés por la vivienda alicantina. No existe un único mercado de Alicante, sino diferentes mercados que se superponen. La capital combina residencia habitual, inversión y demanda vinculada al litoral; municipios turísticos reciben una presencia internacional especialmente intensa; otras localidades funcionan fundamentalmente como áreas residenciales para la población de la provincia, y determinadas zonas del interior mantienen dinámicas mucho más vinculadas a su economía local.
Por ello, el comportamiento del mercado no puede explicarse únicamente a partir de la imagen turística de la Costa Blanca. Alicante es también una provincia con núcleos urbanos importantes, actividad empresarial, universidades, conexiones de transporte y una población que necesita acceder a una vivienda para desarrollar su vida cotidiana. A la demanda generada por estos factores se añade la llegada de compradores de fuera, produciendo una combinación especialmente intensa.
El resultado es un mercado residencial en el que encontrar la vivienda adecuada exige cada vez un conocimiento más preciso de las distintas zonas. La evolución reciente confirma que los compradores siguen mostrando interés incluso después de varios años de incrementos de precios, aunque esa misma subida obliga a ampliar búsquedas, comparar más ubicaciones y valorar con mayor atención las características concretas de cada inmueble.
Estas son las zonas más exclusivas de la provincia de Alicante
La parte más exclusiva del mercado residencial alicantino se concentra principalmente en determinados enclaves de la Costa Blanca donde la disponibilidad de suelo, las vistas, la proximidad al mar y la presencia de viviendas de grandes dimensiones generan un mercado claramente diferenciado del que existe en otros municipios de la provincia. No se trata únicamente de localidades con precios elevados, sino de zonas muy concretas en las que predominan villas independientes, parcelas amplias, urbanizaciones consolidadas y propiedades cuya singularidad hace difícil establecer comparaciones directas con el mercado convencional.
Moraira constituye uno de los ejemplos más claros. Esta localidad perteneciente a Teulada mantiene una escala relativamente contenida y un tejido residencial en el que las viviendas unifamiliares tienen una presencia destacada. En agosto de 2026, el precio anunciado alcanzaba los 4.509 euros por metro cuadrado, situándose entre los valores más elevados de la provincia. Dentro del propio municipio existen enclaves especialmente cotizados, como El Portet, donde la escasa distancia al mar y el reducido número de propiedades disponibles elevan considerablemente el valor de determinadas viviendas. En esta zona pueden encontrarse actualmente inmuebles en primera línea anunciados por varios millones de euros, una muestra de hasta qué punto la localización concreta puede multiplicar el precio respecto a la media municipal.
Muy cerca aparece Benissa, cuyo frente costero presenta una realidad muy diferente a la del núcleo urbano situado tierra adentro. Las pequeñas calas y las urbanizaciones asentadas sobre elevaciones próximas al Mediterráneo han favorecido el desarrollo de un mercado de villas en el que las vistas abiertas y las parcelas privadas adquieren un gran protagonismo. El municipio alcanzaba en agosto de 2026 los 3.578 euros por metro cuadrado de media en la oferta residencial. La denominada Benissa Costa concentra buena parte de las propiedades de mayor categoría, especialmente alrededor de enclaves próximos a Cala Advocat, Baladrar o La Fustera.
Más al norte, Jávea se ha consolidado igualmente como una de las referencias del segmento residencial de mayor valor. Su territorio ofrece una combinación poco habitual de casco urbano, puerto, playa, cabos y urbanizaciones situadas sobre zonas elevadas, lo que hace que dentro del mismo municipio existan áreas con características muy diferentes. En agosto de 2026, el precio medio anunciado alcanzaba los 4.183 euros por metro cuadrado, claramente por encima de la media provincial.
En Jávea, enclaves como Portitxol, La Granadella, Balcón al Mar o el entorno del Montgó se han convertido en referencias del mercado de alta gama. En unos casos pesa especialmente la cercanía a calas muy reconocidas y en otros la posibilidad de encontrar viviendas con mayor superficie de parcela, tranquilidad y panorámicas abiertas. El atractivo de estas zonas no responde, por tanto, a una única tipología inmobiliaria, sino a la posibilidad de combinar características muy difíciles de reunir en zonas urbanas más densas.
Altea presenta un modelo algo distinto. Su imagen está muy vinculada al casco histórico y a la bahía, pero algunas de las viviendas más exclusivas se encuentran en las laderas que rodean el municipio. Altea Hills es probablemente el nombre más conocido dentro de este segmento, una urbanización situada en altura donde abundan las propiedades orientadas hacia el Mediterráneo. En agosto de 2026, el precio anunciado se situaba en 3.839 euros por metro cuadrado, mientras que la zona de l’Olla alcanzaba los 4.341 euros.
La configuración del terreno es precisamente uno de los elementos que definen buena parte de la vivienda de alta gama en esta parte de la provincia. Muchas propiedades se construyen aprovechando las pendientes para conseguir vistas despejadas, grandes terrazas y una relación muy directa entre los espacios interiores y exteriores. Las piscinas desbordantes, los grandes ventanales y las distribuciones orientadas hacia el paisaje se han convertido en características frecuentes de la arquitectura residencial contemporánea desarrollada en estas urbanizaciones.
Calpe completa este eje de localidades especialmente cotizadas del norte de la Costa Blanca. La presencia del Peñón de Ifach, las playas y las zonas residenciales asentadas alrededor del municipio han generado un mercado en el que conviven apartamentos frente al mar y villas de gran tamaño. Algunas áreas situadas hacia Maryvilla o próximas a la costa concentran propiedades con vistas panorámicas y características muy distintas de las promociones verticales del centro urbano.
Dentro de Alicante capital también existen áreas claramente asociadas al segmento superior, aunque responden a una lógica más urbana. Cabo de las Huertas destaca por su ubicación entre el centro de la ciudad y la Playa de San Juan, además de por contar con viviendas situadas muy cerca del litoral en un entorno donde la disponibilidad de nuevos terrenos es limitada. Aquí la exclusividad procede menos de grandes extensiones de parcela y más de la combinación entre localización, proximidad al mar y acceso inmediato a los servicios de una capital de provincia.